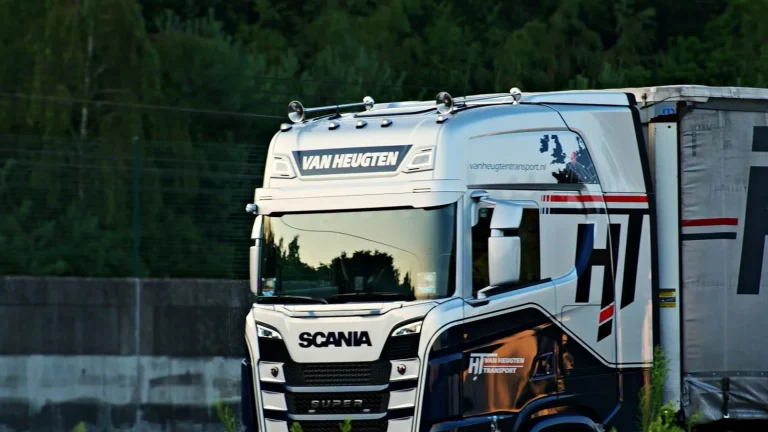
El calendario fiscal de octubre incluye una ventana específica para determinados sujetos pasivos en régimen simplificado del IVA que desarrollan actividades de transporte de viajeros o mercancías por carretera. La solicitud de devolución mediante el modelo 308 puede presentarse hasta el 20 de octubre de 2026 cuando deriva de la adquisición de determinados medios de transporte.
La Agencia Tributaria recoge expresamente este vencimiento en su calendario oficial hasta el 20 de octubre.
Quién debería revisar este modelo
No se trata de una devolución general para cualquier empresa de transporte. El modelo se vincula a supuestos concretos del régimen simplificado, por lo que es necesario comprobar que la actividad, el vehículo adquirido y la situación fiscal del contribuyente cumplen los requisitos.
Documentación de la adquisición
Factura, fecha, identificación del vehículo y justificantes de pago deben estar correctamente archivados. También conviene revisar que la adquisición se ha registrado de forma coherente con el régimen de IVA del contribuyente.
La fecha límite es el 20 de octubre
Las gestorías que lleven transportistas deberían incluir esta devolución en su checklist específico del trimestre, porque puede pasar desapercibida frente a los modelos 303 o 130.
Más información en Fiscalidad, Autónomos, Modelos AEAT, Gestorías y Agencia Tributaria.
Fotografía: Tom Jackson / Pexels.