
IVA de caja: cómo funciona el régimen especial del criterio de caja y cuándo puede interesar
El criterio de caja permite retrasar el devengo del IVA hasta el cobro, con reglas paralelas para la deducción. Explicamos cómo funciona y qué implica.
El criterio de caja permite retrasar el devengo del IVA hasta el cobro, con reglas paralelas para la deducción. Explicamos cómo funciona y qué implica.
Guía del recargo de equivalencia: quién queda incluido, cómo funciona con proveedores y qué cambia en las obligaciones de IVA del comercio minorista.
Qué libros registro debe llevar un autónomo, qué información contienen y cómo coordinarlos con los modelos de IRPF e IVA.
Cobrar antes de prestar el servicio puede obligar a emitir una factura de anticipo. Explicamos cómo documentarla y qué efecto tiene en el IVA.
Factura completa y factura simplificada no son lo mismo. Repasamos qué datos exige cada una y cuándo puede utilizarse legalmente.
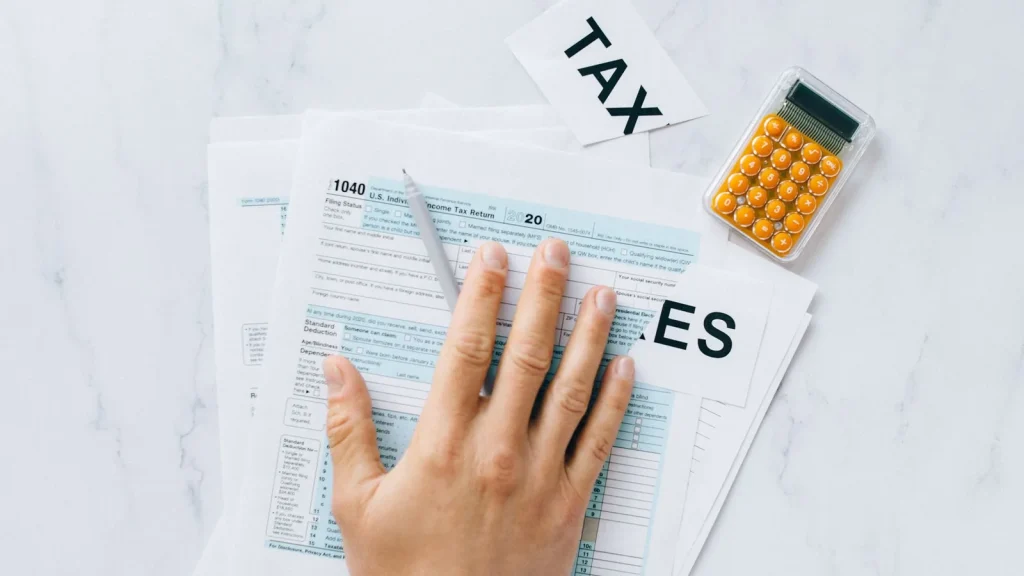
Guía práctica del modelo 303 de IVA: quién debe presentarlo, qué información necesita, cómo se calcula y qué errores conviene revisar antes de enviarlo.
La Agencia Tributaria y la Guardia Civil han detenido a seis personas por un presunto fraude fiscal de más de dos millones de euros en la distribución de carburantes.
La Agencia Tributaria actualizó el 2 de octubre su Anuario Estadístico con la información del modelo 390 de IVA correspondiente al ejercicio 2025.
La AEAT cifra en 29.451 millones los ingresos tributarios netos de agosto de 2026, un 7,1% más interanual. El acumulado hasta agosto crece un 9,7%.